Будущее управления рисками в банках: переход к непрерывному анализу на базе ИИ
Искусственный интеллект меняет операционные модели банковского риск-менеджмента, превращая его из инструмента ручного контроля в систему предиктивного анализа и непрерывного мониторинга.
Главное за 30 секунд
Искусственный интеллект переводит банковский риск-менеджмент от ручного надзора к предиктивному анализу, требуя внедрения централизованных модульных платформ вместо разрозненных процессов.
- Кредитный риск задействует 27% сотрудников второй линии защиты, где ИИ применяется для анализа и мониторинга.
- На комплаенс по финансовым преступлениям приходится 16% профильного персонала (ИИ автоматизирует KYC и мониторинг транзакций).
- Внедрение ИИ формирует 5 структурных сдвигов, включая переход к динамичному мониторингу и встроенному в процессы контролю.
Неочевидное: Главная ценность ИИ в управлении рисками заключается не в автоматизации рутины, а в способности выявлять ухудшение финансового состояния заемщиков до того, как произойдет формальное нарушение кредитных ковенантов.
Искусственный интеллект трансформирует подходы банков к управлению рисками. Следующим масштабным вызовом для индустрии становится интеграция возможностей ИИ через полное переосмысление операционной модели риск-менеджмента.
На протяжении почти двух десятилетий банки активно инвестировали в управление рисками, развитие компетенций и инфраструктуру данных. В сочетании со сложной и постоянно меняющейся нормативной средой это привело к резкому росту потребности в ресурсах. Ранее финансовые институты решали эту проблему через приоритизацию, упрощение и точечную автоматизацию. Однако давление на функцию риск-менеджмента продолжает расти, требуя новых подходов.
Переход от ручного контроля к непрерывному анализу рисков требует системных изменений. Практика управления рисками традиционно сочетает глубокий анализ структурированных и неструктурированных данных, мониторинг нормативных требований, использование количественных моделей и экспертных оценок. Теперь у директоров по рискам (CRO) появилась возможность перепроектировать сквозные процессы вокруг этих компетенций с помощью ИИ.
Специалисты выделяют пять ключевых структурных сдвигов в работе риск-менеджмента:
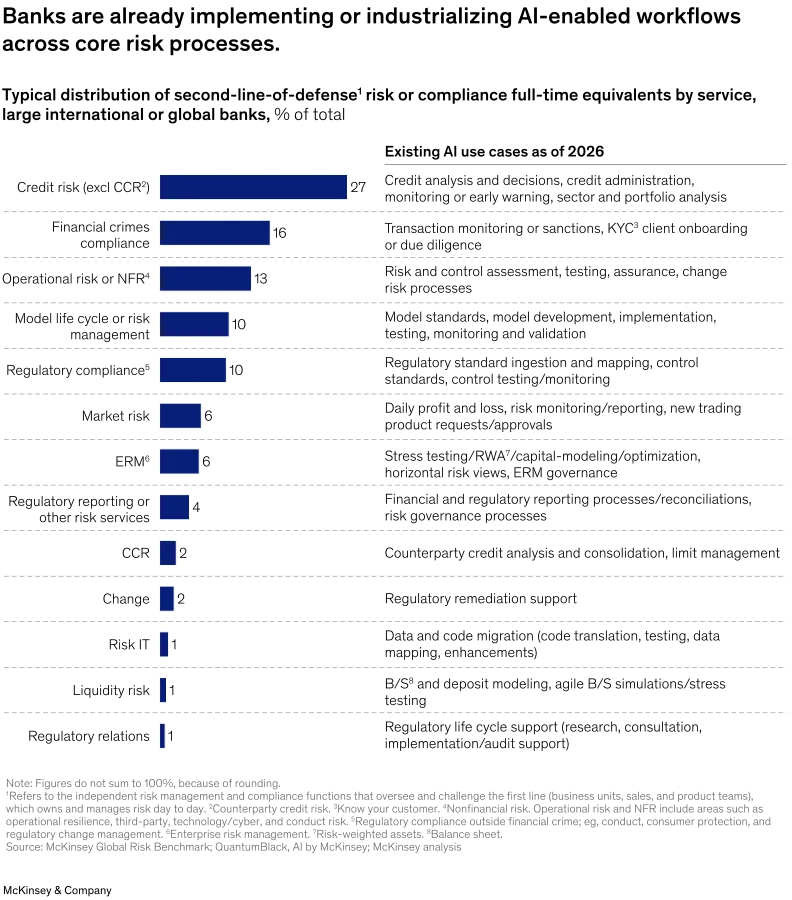
A bar chart shows the typical distribution of second-line-of-defense risk or compliance full-time equivalents by service for large international or global banks.
Во-первых, управление рисками становится предиктивным. Ранние индикаторы, обнаружение аномалий и автоматизированное сценарное моделирование позволяют выявлять ухудшение кредитных или операционных условий до того, как они проявятся в виде формальных нарушений ковенантов или прямых убытков.
Во-вторых, процесс становится динамичным. ИИ обеспечивает непрерывный, привязанный к событиям мониторинг позиций заемщиков, лимитов риска, соблюдения политик и отклонений моделей.
В-третьих, повышается скорость и согласованность работы. Агентные рабочие процессы ускоряют сквозные операции, автоматизируя извлечение данных, анализ и документирование. При этом ответственность за сложные экспертные оценки и последствия решений остается исключительно за людьми.
В-четвертых, контроль встраивается непосредственно в процессы. Автоматизированные проверки интегрируются в рабочие процессы бизнес-подразделений. Это позволяет специалистам второй линии защиты тратить меньше времени на ручной надзор и сосредоточиться на стратегических вопросах и системном обеспечении надежности.
Также по темеКак Cisco использует ИИ для защиты на скорости машин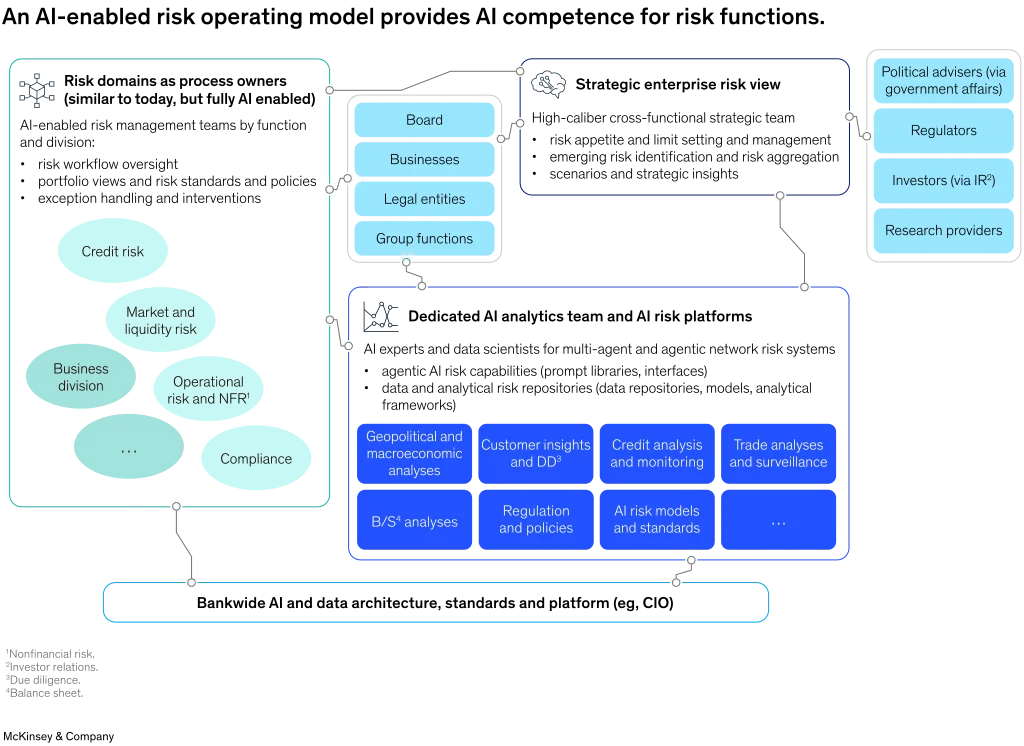
A flow chart shows how an AI-enabled risk operating model provides AI competence for risk functions.
В-пятых, операционная модель смещается в сторону многократно используемых аналитических платформ. Вместо разрозненных рабочих процессов банки развертывают централизованные платформы с модульными функциями для кредитной аналитики, мониторинга операционных рисков и стресс-тестирования.
Согласно статистике распределения сотрудников (FTE) во второй линии защиты в крупных международных банках, кредитный риск занимает самую большую долю — 27%. Здесь ИИ применяется для кредитного анализа, администрирования и раннего предупреждения. Комплаенс в сфере финансовых преступлений составляет 16% (ИИ используется для мониторинга транзакций и онбординга клиентов KYC). Операционный риск занимает 13%, а управление жизненным циклом моделей и нормативный комплаенс — по 10%. В сфере корпоративного кредитования банки уже активно тестируют агентные рабочие процессы для сбора данных о заемщиках и финансового анализа.
В настоящее время банки сосредоточены на использовании ИИ для повышения производительности и более эффективной адаптации к новым регуляторным правилам. Однако реальное конкурентное преимущество заключается в лучшем предвидении и расширении возможностей для бизнеса. Это открывает путь к более динамичным портфельным стратегиям, глубокому пониманию концентрации рисков и более быстрому реагированию на отраслевые сбои.
Для директоров по рискам приоритетными задачами становятся выбор инвестиций, жестко привязанных к конкретным результатам в области рисков, создание модульных переиспользуемых платформ и прояснение требований к управлению технологиями.
A digitally generated image of glowing futuristic cubes intersecting with digital data flowing in network structures.
Abstract blue waves with two glowing dotted ribbons creating a futuristic, digital effect.
Photo illustration of neon-outlined boxes overlapping in a pattern